"Κολλημένη” στο 2019 η φορολογική επιβάρυνση παρά τις μειώσεις φόρων και εισφορών
Γίνεται να μειώνονται οι συντελεστές φόρων και ασφαλιστικών εισφορών να “ψαλιδίζονται”, αλλά τελικά ο λογαριασμός να παραμένει ίδιος και απαράλλαχτος; Γίνεται και παραγίνεται.
Από το 2019 έως το 2025 είχαν αποφασιστεί συνολικά 83 μειώσεις φόρων και εισφορών, με πρόσθετες παρεμβάσεις να τίθενται σε εφαρμογή από το 2026. Από αυτές, 25 αφορούν την έμμεση φορολογία, δηλαδή περίπου το 30%, ενώ το υπόλοιπο αφορά κυρίως άμεσους φόρους και ασφαλιστικές εισφορές. Παράλληλα, οι ασφαλιστικές εισφορές μειώθηκαν σωρευτικά κατά 5,4 ποσοστιαίες μονάδες από το 2019 έως το 2025, από 40,56% σε 35,16%, με την τελευταία μείωση κατά μία ποσοστιαία μονάδα να εφαρμόζεται από την 1η Ιανουαρίου 2025.
Όπως προκύπτει, όμως, από ανάλυση του ΚΕΦΙΜ, οι παρεμβάσεις αυτές δεν συνεπάγονται αυτομάτως ανάλογη μείωση των συνολικών φορολογικών εσόδων ως ποσοστό του ΑΕΠ. Οι ονομαστικοί φορολογικοί συντελεστές περιγράφουν τους κανόνες που εφαρμόζονται σε μία συγκεκριμένη φορολογική βάση, ενώ τα πραγματικά έσοδα εξαρτώνται ταυτόχρονα από το ύψος των εισοδημάτων, την απασχόληση, τις τιμές, τη φορολογική συμμόρφωση και τη σύνθεση της οικονομικής δραστηριότητας. Επομένως, ένας χαμηλότερος συντελεστής μπορεί να εφαρμόζεται σε μεγαλύτερη φορολογική βάση και τελικά να αποδίδει ίσα ή και περισσότερα έσοδα. Και κάπως έτσι, σύμφωνα με τα πρόσφατα στοιχεία της Eurostat, η φορολογική επιβάρυνση στην Ελλάδα παραμένει το 2025 ίδια με εκείνη του 2019 για το σύνολο της οικονομίας.
Το crash test με την υπόλοιπη Ευρώπη
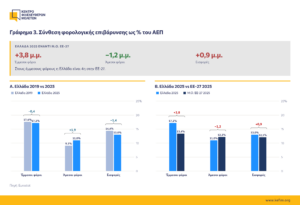
Πρακτικά, η Ελλάδα ξεκίνησε το 2025 σημειώνοντας την ίδια φορολογική επιβάρυνση στο σύνολο της οικονομίας με το 2019, καθώς συλλέγει και φόρους και εισφορές το 41,3% του ΑΕΠ. Μέσα σε αυτή την 6ετία, το 2022 ο δείκτης εκτινάχθηκε στο 42,8%, αντανακλώντας την επίδραση της ανάκαμψης μετά την πανδημία και των αυξημένων εσόδων, ενώ η πτώση στο 40,5% το 2023 ακολούθησε αντίστροφη πορεία. Σε ονομαστικούς όρους, τα έσοδα αυξήθηκαν από 76,4 δισ. ευρώ το 2019 σε 103,2 δισ. ευρώ το 2025, αύξηση περίπου 35%.
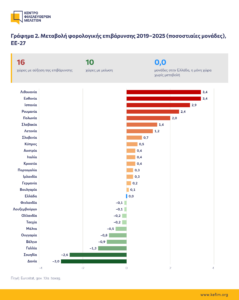
Ο μέσος των 27 χωρών της ΕΕ χωρών κυμάνθηκε μεταξύ 36,9% (2023) και 37,9% (2025). Η Ελλάδα βρισκόταν σταθερά 3 έως 5,5 μονάδες πάνω από αυτό το επίπεδο σε όλη την περίοδο, με τη διαφορά να φτάνει τις 5,5 μονάδες το 2022. Το 2025 η Ελλάδα σημειώνει 3,4 μονάδες υψηλότερη φορολογική επιβάρυνση από τον μέσο όρο της ΕΕ-27.
Σε αύξηση της φορολογικής επιβάρυνσης κινήθηκαν 16 χώρες, με τις μεγαλύτερες αυξήσεις στην Εσθονία (+3,4 μονάδες), τη Λιθουανία (+3,4) και την Ισπανία (+2,9). Αντίστοιχα, σε μείωση κινήθηκαν 10 χώρες, με τις μεγαλύτερες μειώσεις στη Δανία (−3,0 μονάδες), τη
Σουηδία (−2,6) και τη Γαλλία (−1,3). Η Ελλάδα είναι η μόνη χώρα με μηδενική μεταβολή (0,0 μονάδες), διατηρώντας αμετάβλητη τη φορολογική της επιβάρυνση στο 41,3% του ΑΕΠ.
"Τις πταίει;”
Η ονομαστική αύξηση των μισθών χωρίς τιμαριθμική προσαρμογή των φορολογικών συντελεστών δημιουργεί το φαινόμενο της δημοσιονομικής ολίσθησης (fiscal drag ή bracket creep).
Η διεύρυνση της φορολογικής βάσης μέσω της αύξησης της οικονομικής δραστηριότητας.
Η μεγαλύτερη φορολογική συμμόρφωση με τη χρήση ηλεκτρονικών συναλλαγών και τη διασύνδεση POS με τις ταμειακές μηχανές, τα οποία ενίσχυσαν την καταγραφή συναλλαγών.
Η σημαντική αύξηση του πληθωρισμού αύξησε τα φορολογικά έσοδα από έμμεσους φόρους. Αν ένα αγαθό κοστίζει 100 ευρώ πριν από ΦΠΑ και ο συντελεστής παραμένει 24%, ο ΦΠΑ είναι 24 ευρώ. Αν η τιμή του ίδιου αγαθού αυξηθεί στα 120 ευρώ, με τον ίδιο ακριβώς συντελεστή ο ΦΠΑ αυξάνεται στα 28,8 ευρώ. Επομένως, ακόμη και χωρίς αύξηση του συντελεστή, η άνοδος των τιμών μπορεί να αυξήσει τις ονομαστικές εισπράξεις από ΦΠΑ. Είναι ενδεικτικό ότι οι έμμεσοι φόροι στο 17,2% του ΑΕΠ υπερβαίνουν κατά 3,8 μονάδες τον μέσο κράτους μέλους (13,4%), και η χώρα κατατάσσεται τέταρτη στην ΕΕ-27, ως προς την υψηλότερη φορολογική επιβάρυνση σε αυτή την κατηγορία.
Πού πάνε τα φορολογικά έσοδα;
Και κάπου εδώ ανακύπτει το ερώτημα, πώς αξιοποιούνται οι φόροι. Η δημόσια δαπάνη για υγεία ανήλθε στο 5,7% του ΑΕΠ, έναντι 6,8% για τον μέσο όρο της ΕΕ-27. Η δαπάνη για παιδεία ήταν 3,9%, έναντι 5%. Αντίθετα, η Ελλάδα δαπανά περισσότερα από τον μέσο όρο των κρατών της ΕΕ στις γενικές δημόσιες υπηρεσίες με 8,3% έναντι 5,6%, κατηγορία που περιλαμβάνει εξυπηρέτηση χρέους και διοικητικές λειτουργίες.
Όσον αφορά στις κοινωνικές δαπάνες, η κοινωνική προστασία απορροφά 17,7% του ΑΕΠ, ελαφρώς πάνω από τον μέσο όρο της ΕΕ-27 (17,0%). Ωστόσο, η κρίσιμη παράμετρος είναι η εσωτερική κατανομή των δαπανών, καθώς το 78,5% της κοινωνικής προστασίας κατευθύνεται σε γήρας και επιζώντες, έναντι περίπου 62% για τον μέσο όρο της ΕΕ-27.
Πρακτικά, στα 1.000 ευρώ που δαπανά το ελληνικό κράτος για κοινωνική προστασία (στοιχεία 2024), σχεδόν 800 ευρώ (78,5%) κατευθύνονται σε συντάξεις γήρατος και επιζώντων, περίπου 85 ευρώ σε ασθένεια και αναπηρία, 50 ευρώ σε οικογένεια και παιδιά, 40 ευρώ σε ανεργία, 30 ευρώ σε κοινωνικό αποκλεισμό και 10 ευρώ σε στέγαση. Στον μέσο όρο της ΕΕ-27 οι συντάξεις απορροφούν περίπου 620 ευρώ στα 1.000, ενώ 140 ευρώ πηγαίνουν σε ασθένεια και αναπηρία και 120 ευρώ σε οικογένεια και παιδιά. Η ελληνική κοινωνική προστασία είναι, επομένως, κατ’ ουσίαν συνταξιοδοτική δαπάνη, καθώς οι πόροι που απομένουν για την υποστήριξη των οικογενειών, της αναπηρίας και της στέγασης — δηλαδή για τις ανάγκες των νεότερων γενεών — είναι αναλογικά οι μισοί ή και λιγότεροι από ό,τι στην υπόλοιπη Ευρώπη.