Σφίγγει ο κλοιός για τις πολυεθνικές - Σε ποιες χώρες της Ευρώπης δεν εφαρμόζεται ακόμα ο παγκόσμιος ελάχιστος φόρος
Σύμφωνα με το Forbes οι εταιρείες στη λίστα του 2026 αντιπροσωπεύουν ετήσια έσοδα 56 τρισεκατομμυρίων δολαρίων, κέρδη 5,5 τρισεκατομμυρίων δολαρίων, περιουσιακά στοιχεία 272,2 τρισεκατομμυρίων δολαρίων και αγοραία αξία 121,9 τρισεκατομμυρίων δολαρίων.
Οι 500 κορυφαίες στην ίδια λίστα παράγουν συνολικά έσοδα 43,1 τρισεκατομμυρίων δολαρίων, που αντιπροσωπεύουν πάνω από το ένα τρίτο του παγκόσμιου ΑΕΠ και συνολικά κέρδη 3,39 τρισεκατομμυρίων δολαρίων. Ο πειρασμός του να αναρωτηθεί κανείς πόσα αυτά καταλήγουν στα κρατικά ταμεία ως φόροι, είναι μάλλον προφανής.
Ο ελάχιστος παγκόσμιος φόρος
Τα τελευταία χρόνια, οι χώρες έχουν συζητήσει σημαντικές αλλαγές στους διεθνείς φορολογικούς κανόνες, που αφορούν τις πολυεθνικές εταιρείες. Τον Οκτώβριο του 2021, μετά από διαπραγματεύσεις στον ΟΟΣΑ, περισσότερες από 130 χώρες-μέλη συμφώνησαν σε ένα πλαίσιο για νέους φορολογικούς κανόνες. Ο «Πυλώνας Δύο» εισάγει τον παγκόσμιο ελάχιστο φόρο με πραγματικό φορολογικό συντελεστή 15%, με την προσδοκία να αυξήσει τα φορολογικά έσοδα κατά περίπου 91 έως 155 δισεκατομμύρια δολάρια παγκοσμίως, ή 6,5 έως 8,1% των παγκόσμιων εσόδων από τον φόρο εισοδήματος εταιρειών.
Ο Δεύτερος Πυλώνας περιλαμβάνει τρεις βασικούς κανόνες που θεσπίζουν τον παγκόσμιο ελάχιστο φόρο:
- Ο πρώτος είναι ένας ειδικός εγχώριος ελάχιστος συμπληρωματικός φόρος (QDMTT), τον οποίο οι χώρες θα μπορούν να χρησιμοποιούν για να διεκδικήσουν το προνομιακό δικαίωμα φορολόγησης των κερδών που επί του παρόντος φορολογούνται κάτω από τον ελάχιστο πραγματικό συντελεστή του 15%.
- Ο δεύτερος είναι ένας κανόνας συμπερίληψης εισοδήματος (IIR), ο οποίος καθορίζει πότε το εισόδημα μιας εταιρείας από το εξωτερικό πρέπει να συμπεριληφθεί στο φορολογητέο εισόδημα της μητρικής εταιρείας. Όταν ο πραγματικός φορολογικός συντελεστής μιας εταιρείας πέφτει κάτω από το 15%, θα οφείλονται πρόσθετοι φόροι στη χώρα καταγωγής της.
- Ο τρίτος κανόνας του Δεύτερου Πυλώνα είναι ο κανόνας για τα υποφορολογημένα κέρδη (UTPR), ο οποίος επιτρέπει σε μια χώρα να αυξήσει τους φόρους επί μιας εταιρείας, εάν μια άλλη συνδεδεμένη οντότητα σε διαφορετική δικαιοδοσία φορολογείται κάτω από τον πραγματικό συντελεστή του 15%. Εάν πολλές χώρες εφαρμόζουν παρόμοιο συμπληρωματικό φόρο, τα φορολογητέα κέρδη θα κατανέμονται με βάση την τοποθεσία των ενσώματων περιουσιακών στοιχείων και των εργαζομένων.
Συνολικά, ο εγχώριος ελάχιστος φόρος, ο κανόνας περί συμπερίληψης εισοδήματος και ο κανόνας περί υποφορολογημένων κερδών δημιουργούν έναν ελάχιστο φόρο τόσο για τις εταιρείες που επενδύουν στο εξωτερικό όσο και για τις ξένες εταιρείες που επενδύουν στην εγχώρια αγορά. Όλοι αυτοί οι κανόνες συνδέονται με τον ελάχιστο πραγματικό συντελεστή τουλάχιστον 15% και θα ισχύουν για κάθε δικαιοδοσία στην οποία δραστηριοποιείται μια εταιρεία.
Τι ισχύει στην Ευρώπη;
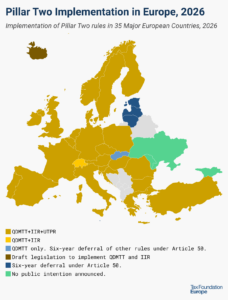
Σύμφωνα με τη συγκριτική μελέτη του Tax Foundation, 22 από τα 27 κράτη μέλη της Ευρωπαϊκής Ένωσης έχουν εφαρμόσει τόσο το QDMTT, όσο και το IIR και το UTPR έως το 2026, ενώ 5 δεν το έχουν πράξει.
Πέντε κράτη μέλη της ΕΕ μπορούν να επιλέξουν εξαετή αναβολή της εφαρμογής του Δεύτερου Πυλώνα, και όλα έχουν προβεί σε αυτή την επιλογή: η Εσθονία, η Λετονία, η Λιθουανία και η Μάλτα ανέβαλαν την εφαρμογή όλων των κανόνων έως το 2029, ενώ η Σλοβακία εφάρμοσε επιλεκτικά μόνο έναν εγχώριο συμπληρωματικό φόρο το 2024.
Μέχρι το έτος 2030, η εφαρμογή της οδηγίας για τον Δεύτερο Πυλώνα θα θέσει σε κίνδυνο βασικά χαρακτηριστικά σχεδιασμού των συστημάτων εταιρικού φόρου που βασίζονται στη διανομή κερδών στην Εσθονία και τη Λετονία, υποχρεώνοντας τις εταιρείες που εμπίπτουν στο πεδίο εφαρμογής να διανέμουν επαρκή κέρδη ώστε να πληρούν τον ελάχιστο πραγματικό φορολογικό συντελεστή του 15%.
Τέσσερα κράτη μέλη της ΕΕ —η Κύπρος, η Πολωνία, η Πορτογαλία και η Ισπανία— έχουν εφαρμόσει τους κανόνες του Δεύτερου Πυλώνα με καθυστέρηση, παρά τις υποχρεώσεις που απορρέουν από την οδηγία της ΕΕ. Στις χώρες αυτές, οι κανόνες ισχύουν αναδρομικά για το 2024.
Σε αντίθεση με πολλές ευρωπαϊκές χώρες, οι ΗΠΑ επέλεξαν να μην εφαρμόσουν αλλαγές σύμφωνα με τη διεθνή φορολογική συμφωνία. Τον Ιούνιο του 2025, η G7 ανακοίνωσε μια πολιτική συμφωνία σχετικά με μια «παράλληλη» λύση για τον παγκόσμιο ελάχιστο φόρο, η οποία θα εξαιρούσε τους ομίλους με μητρική εταιρεία στις ΗΠΑ από τον δείκτη IIR και τον κανόνα UTPR του Δεύτερου Πυλώνα. Ωστόσο, λόγω της λιγότερο γενναιόδωρης πίστωσης ξένων φόρων, της κατάργησης της εξαίρεσης λόγω ουσίας, της έλλειψης μεταφοράς ζημιών και των κανόνων εκπιπτόμενων τόκων, το αμερικανικό σύστημα ενδέχεται να είναι αυστηρότερο από τον Δεύτερο Πυλώνα.