Νέα δεδομένα στην αγορά των στεγαστικών δανείων- Αυξάνονται τα ποσά που εγκρίνουν οι τράπεζες
Στις νέες συνθήκες της κτηματαγοράς και τις ανάγκες όσων “ψάχνονται” για αγορά κατοικίας, προσαρμόζεται ο σχεδιασμός των τραπεζών, που πλέον ανεβάζουν τα ποσά εγκεκριμένων δανείων.
Σύμφωνα με τα στοιχεία της IMS-FC, του μεγαλύτερου μεσίτη πιστώσεων στεγαστικών δανείων στην Ελλάδα και στρατηγικού συνεργάτη του Spitogatos, κατά το 2ο τρίμηνο του 2026, στη συντριπτική πλειονότητα των περιπτώσεων εγκρίνεται, πλέον, το σύνολο του ποσού που έχουν αρχικά αιτηθεί οι δανειολήπτες. Συγκεκριμένα, το ποσοστό των αιτήσεων που εγκρίνονται για το σύνολο του αρχικά αιτηθέντος ποσού, διαμορφώνεται ως εξής:
- 95,7% για δάνεια 1.000-50.000€
- 92,1% για δάνεια 50.000-70.000€
- 89,1% για δάνεια 70.000-100.000€
- 85,7% για δάνεια 100.000-150.000€
- 82,5% για δάνεια 150.000-200.000€
- 83,1% για δάνεια 200.000-300.000€
Συμπληρωματικά προς το υψηλό ποσοστό αιτήσεων που εγκρίνονται για το σύνολο του αρχικά αιτηθέντος ποσού, ιδιαίτερα περιορισμένη είναι η απόκλιση και στις περιπτώσεις όπου το εγκεκριμένο ποσό είναι χαμηλότερο από το αιτούμενο.
Συγκεκριμένα, στις αιτήσεις που δεν εγκρίνονται για το 100% του αρχικά αιτηθέντος ποσού, η μέση απόκλιση μεταξύ αιτούμενου και εγκεκριμένου ποσού κυμαίνεται μόλις από 1,8% έως 3,5%, ανάλογα με την κατηγορία ποσού δανείου. Η προαναφερθείσα μικρή απόκλιση σχετικά με το αρχικά αιτηθέν ποσό, ενδέχεται να συνδέεται, μεταξύ άλλων, με παράγοντες όπως.
- Η καλύτερη προετοιμασία των δανειοληπτών από εξειδικευμένους συμβούλους
- Ο πιο ρεαλιστικός προσδιορισμός των αναγκών χρηματοδότησης.
- Η επιλογή της κατάλληλης τράπεζας πριν από την υποβολή της αίτησης.
Τα δύο ευρήματα ουσιαστικά δείχνουν ότι η μεγάλη πλειονότητα των δανειοληπτών είτε λαμβάνει το σύνολο του ποσού που αιτείται είτε, στις περιπτώσεις μερικής έγκρισης, λαμβάνει ποσό πολύ κοντά στο αρχικά αιτηθέν.
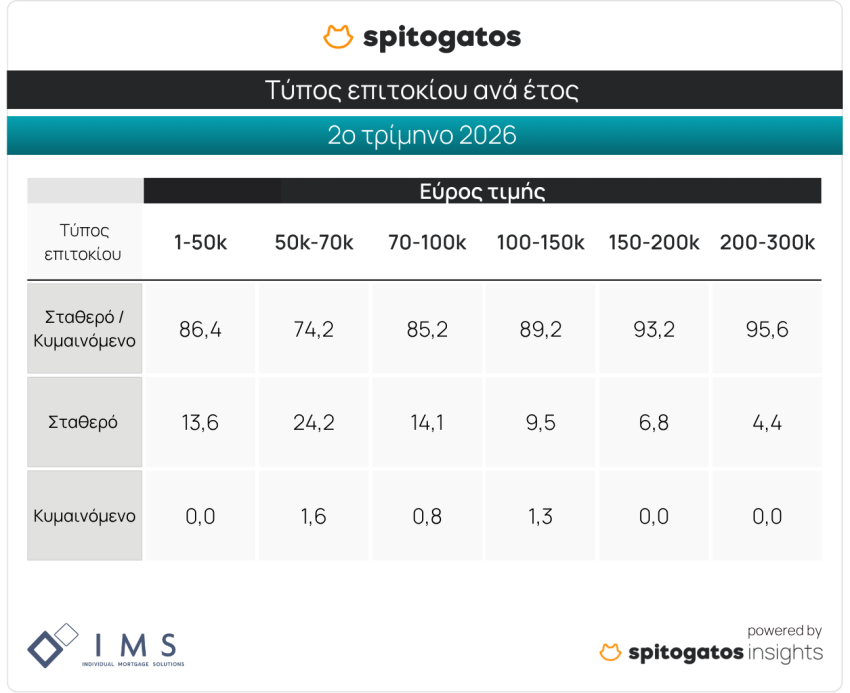
Ποιο είδος επιτοκίου προτιμούν οι δανειολήπτες;
Η εικόνα είναι ξεκάθαρη: τα στεγαστικά δάνεια μικτού επιτοκίου, με αρχική περίοδο σταθερού επιτοκίου αποτελούν την κυρίαρχη επιλογή σε όλες τις κατηγορίες ποσού δανείου. Το ποσοστό επιλογής τους κυμαίνεται από 74,2% έως και 95,6%, ενώ τα αποκλειστικά κυμαινόμενου επιτοκίου παραμένουν σε ιδιαίτερα χαμηλά επίπεδα.
Η προτίμηση αυτή συνδέεται κυρίως με την ανάγκη των δανειοληπτών για μεγαλύτερη προβλεψιμότητα στις μηνιαίες δόσεις και προστασία από πιθανές μελλοντικές αυξήσεις των επιτοκίων. Ένα αρχικό διάστημα σταθερού επιτοκίου προσφέρει μεγαλύτερη ασφάλεια ως προς το κόστος εξυπηρέτησης του δανείου, επιτρέποντας στους δανειολήπτες να προγραμματίζουν με μεγαλύτερη ακρίβεια τις οικονομικές τους υποχρεώσεις.
Παράλληλα, η δυνατότητα πρόωρης ολικής ή μερικής αποπληρωμής χωρίς ποινή προεξόφλησης που προσφέρεται σε αρκετά σύγχρονα στεγαστικά προϊόντα ενισχύει την ευελιξία των δανειοληπτών και αποτελεί ένα ακόμη στοιχείο που διαφοροποιεί τις διαθέσιμες επιλογές χρηματοδότησης.